ANALYSE | 16. Oktober 2026
Der Krieg mit Iran und die Störungen rund um die Strasse von Hormus haben die globalen Energiemärkte unter Druck gesetzt. US-Präsident Donald Trump macht zugleich die Ukraine für hohe Treibstoffpreise mitverantwortlich und vereinbart zusätzliche Diesellieferungen aus Russland. Die verfügbaren Marktdaten sprechen jedoch dafür, den Schwerpunkt anders zu setzen: Entscheidend sind die Sicherheit der Seewege, die Wiederherstellung verlässlicher Lieferströme und eine Entspannung des Konflikts. Ein russischer Diesel-Deal kann einzelne Engpässe lindern, aber die strukturellen Ursachen der Krise nicht beseitigen.
1. Der zentrale Preistreiber: Krieg, Logistik und Risikoaufschläge
Ölpreise hängen nicht nur von der Fördermenge ab. Ausschlaggebend sind auch die Verfügbarkeit von Rohöl und Raffinerieprodukten, Transportkapazitäten, Versicherungsprämien, Lagerbestände und die Erwartungen der Marktteilnehmer. Die Strasse von Hormus ist eine der wichtigsten Energieadern der Welt. Störungen dort können gleichzeitig Liefermengen verringern, Umwege erzwingen und die Kosten für Tanker und Versicherung erhöhen.
Die Internationale Energieagentur (IEA) berichtete am 14. Oktober 2026, dass der physische Referenzpreis North Sea Dated im September im Monatsvergleich um 26,17 US-Dollar auf durchschnittlich 116,89 US-Dollar je Barrel gestiegen war. Zum Zeitpunkt der Berichtserstellung lag die Notierung bei rund 134 US-Dollar. Die IEA führte den Anstieg auf erneute Spannungen im Nahen Osten, unterbrochene Lieferungen und stark gestiegene Frachtkosten zurück.
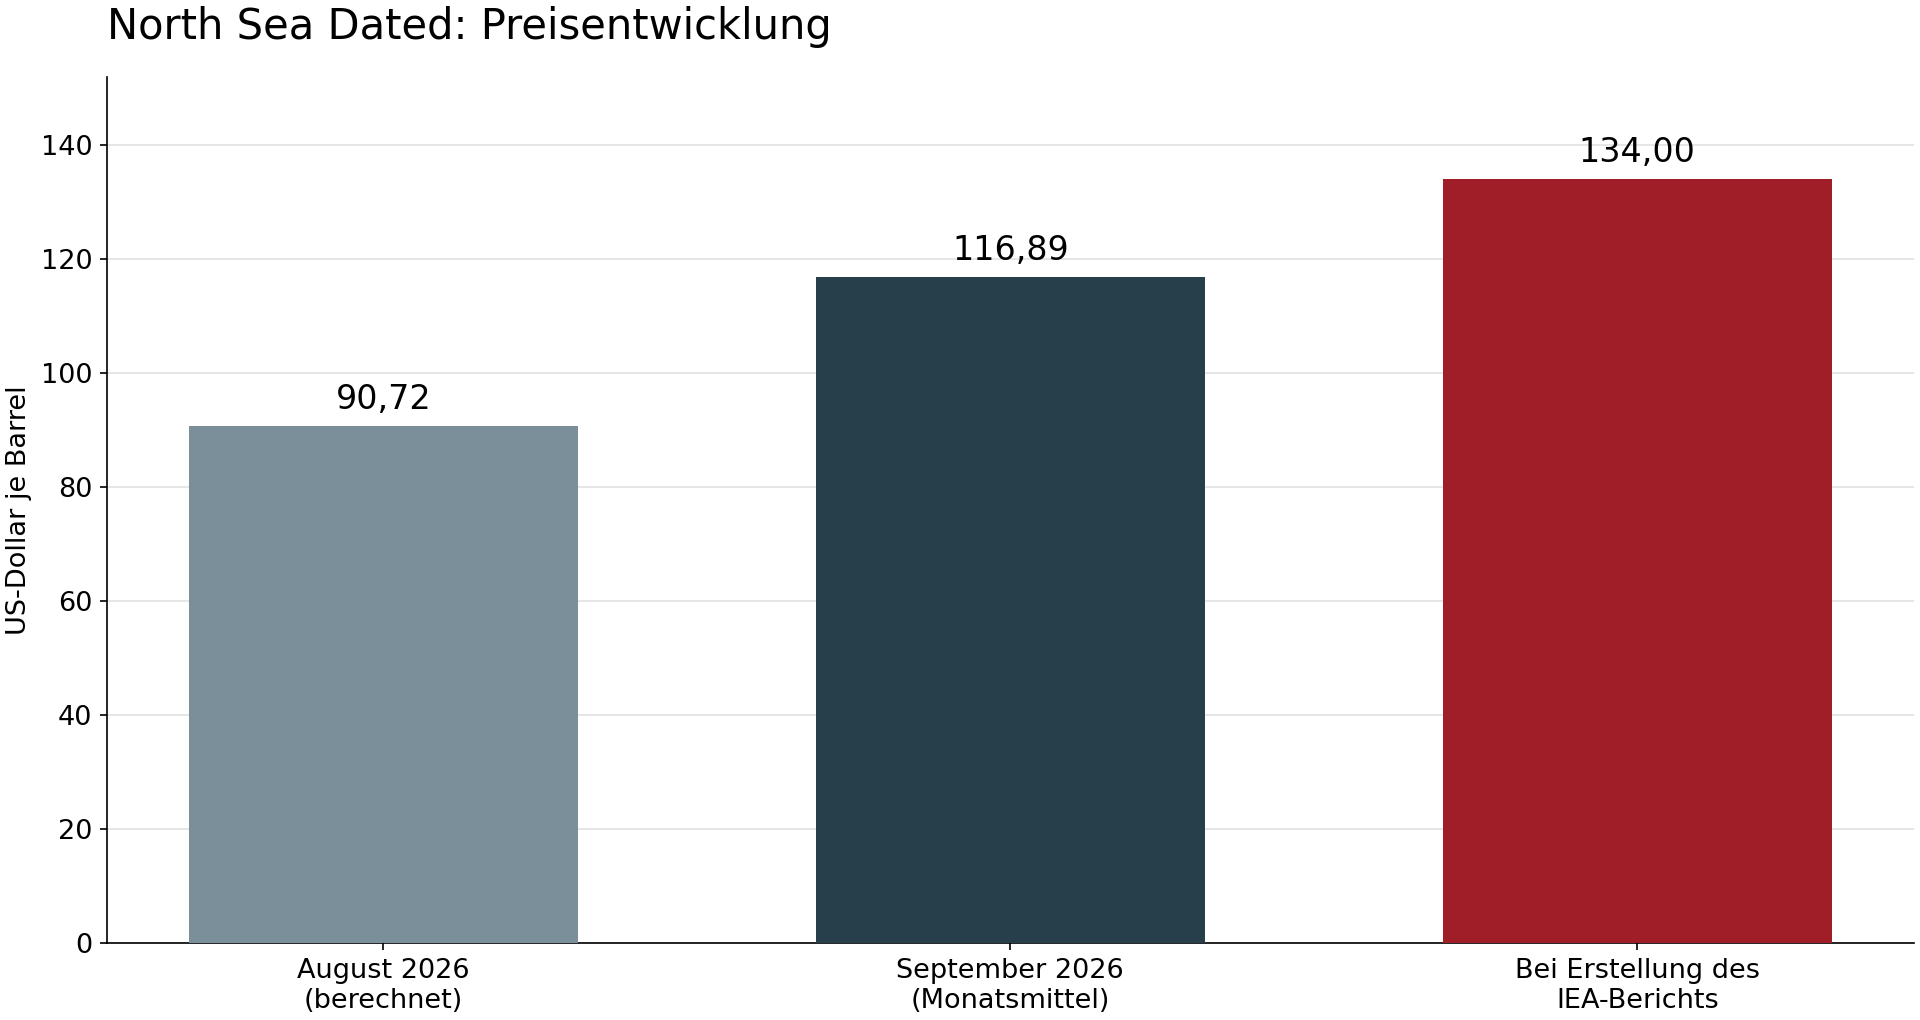
Quelle: IEA, Oil Market Report – October 2026. Augustwert rechnerisch aus Septembermittel minus Monatsanstieg; 134 US-Dollar ist eine Notierung zum Zeitpunkt der Berichtserstellung, kein Monatsmittel.
2. Was die Daten über den Dieselmarkt zeigen
Laut IEA lagen die weltweiten Diesel- und Gasölexporte im September 2026 um rund 700.000 Barrel pro Tag unter dem Vorjahresniveau. Die Lieferverluste aus Russland und dem Nahen Osten summierten sich auf etwa 1,3 Millionen Barrel pro Tag und konnten nur teilweise durch zusätzliche Lieferungen aus anderen Regionen ausgeglichen werden. Zugleich lagen die beobachteten globalen Ölvorräte Ende September 509 Millionen Barrel unter dem Stand von Ende Februar.
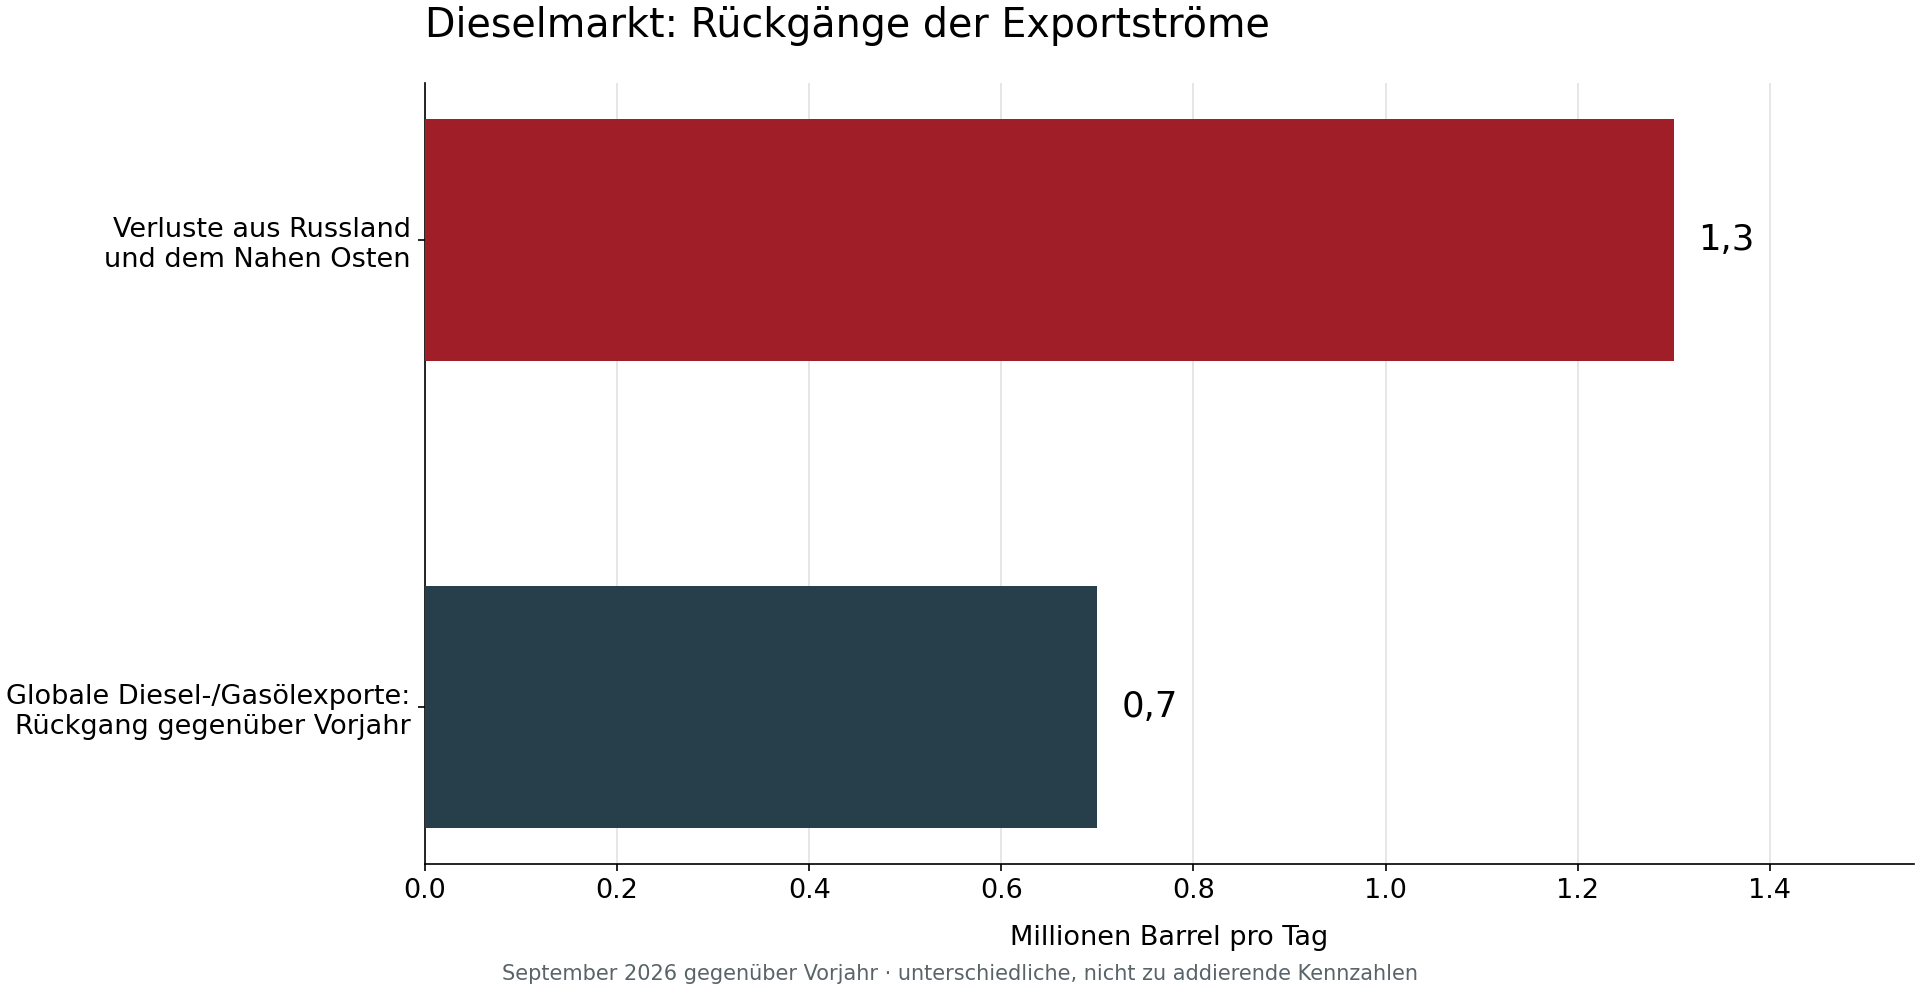
Quelle: IEA, Oil Market Report – October 2026. Die Balken zeigen unterschiedliche, nicht zu addierende Kennzahlen: weltweite Diesel-/Gasölexporte im Jahresvergleich sowie Verluste aus Russland und dem Nahen Osten.
Diese Zahlen beschreiben einen breiten Versorgungsschock. Sie belegen nicht, dass ein einzelner Akteur die gesamte Preisbewegung verursacht. Sie zeigen vielmehr, dass Lieferausfälle, knappe Lagerbestände und hohe Transportkosten zusammenwirken.
3. Die Ukraine: politischer Vorwurf und tatsächliche Grössenordnung
Am 5. Oktober erklärte Trump, der Preisanstieg sei nicht mehr primär auf die Strasse von Hormus zurückzuführen, sondern auf beschädigte russische Raffinerien und stillgelegte Raffineriekapazitäten in demokratisch regierten US-Bundesstaaten. Reuters berichtete, dass diese Äusserungen vor dem Hintergrund des durch den Iran-Krieg ausgelösten Preisschubs fielen.
Angriffe auf russische Raffinerien können die russische Verarbeitung und die Dieselversorgung beeinträchtigen; dieser Effekt ist nicht gleich null. Daraus folgt jedoch nicht, dass die Ukraine den globalen Treibstoffpreis massgeblich bestimmt oder den breiten Energieschock erklärt. Die IEA beschreibt gleichzeitig weitreichende Störungen im Nahen Osten, sinkende Lagerbestände und aussergewöhnlich hohe Frachtkosten. Der ukrainische Faktor ist deshalb im Verhältnis zu diesen globalen Ursachen ein begrenzter Teil des Gesamtbildes.
Die Formulierung, der Einfluss der Ukraine liege exakt innerhalb der statistischen Fehlertoleranz, wäre ohne ein eigenes ökonometrisches Modell nicht belegt. Belastbarer ist die Schlussfolgerung: Die verfügbaren Daten stützen nicht die Darstellung, ukrainische Angriffe seien die Hauptursache des weltweiten Preisanstiegs. Trumps öffentliche Schuldzuweisung lenkt den Blick von der zentralen Frage ab, wie die durch den Nahostkonflikt gestörten Lieferströme wieder stabilisiert werden können.
4. Warum der Russland-Deal keine strukturelle Lösung ist
Am 9. Oktober kündigte Trump eine Vereinbarung mit Wladimir Putin über zusätzliche russische Diesellieferungen an. Reuters berichtete, dass die Ankündigung in eine Phase hoher US-Treibstoffpreise und unmittelbar vor die für den 3. November angesetzten Zwischenwahlen fiel. Trump begründete die Vereinbarung mit dem Ziel, die Preise zu senken; zugleich kritisierten Abgeordnete beider Parteien die Lockerung der Beschränkungen für russische Energieimporte.
Der Zeitpunkt macht den innenpolitischen Nutzen der Vereinbarung deutlich: Die Regierung kann vor der Wahl eine konkrete Massnahme präsentieren. Das allein beweist nicht, dass Wahlkampf der einzige Beweggrund war. Wirtschaftlich bleibt die Wirkung jedoch begrenzt. Zusätzliche Mengen können einzelne Käufer entlasten, aber sie öffnen die Strasse von Hormus nicht, senken nicht automatisch die Versicherungskosten und füllen die globalen Lager nicht sofort wieder auf.
Hinzu kommt die Raffineriekapazität: Eine Genehmigung zur Ausfuhr ist nicht gleichbedeutend mit zusätzlicher Produktion. Reuters berichtete am 15. Oktober, Russland habe die Diesel-Ausfuhren wieder aufgenommen; die tatsächlichen Lieferungen und ihre Grössenordnung bleiben entscheidend. Die Vereinbarung kann daher als begrenzte Ergänzung des Angebots wirken, ist aber kein Ersatz für eine Stabilisierung der gesamten Lieferkette.
5. Was Preise tatsächlich stabilisieren könnte
Erstens: Deeskalation im Persischen Golf
Eine belastbare Entspannung des Konflikts würde das Risiko weiterer Angriffe auf Energieanlagen und Schiffe verringern. Wenn der Schiffsverkehr verlässlicher wird, könnten Versicherungs- und Frachtkosten zurückgehen und die geopolitischen Risikoaufschläge sinken. Das wäre der direkteste Weg, um die aussergewöhnlichen Belastungen des Marktes zu reduzieren. Ein sofortiger Rückgang auf frühere Preisniveaus wäre damit allerdings nicht garantiert.
Zweitens: Umgehungsrouten und alternative Transportwege
Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über Pipelines, mit denen ein Teil der Ölströme zu Häfen ausserhalb der Strasse von Hormus umgeleitet werden kann. Nach Angaben der IEA stiegen die gesamten Umgehungsexporte im September durch die Wiederaufnahme von East-West-Pipeline-Flüssen um 970.000 Barrel pro Tag auf 5,6 Millionen Barrel pro Tag. Solche Routen können die Abhängigkeit vom Engpass verringern, sind aber durch Kapazität, Hafeninfrastruktur und Sicherheitslage begrenzt.
Drittens: Wiederaufbau von Angebot und Lagerbeständen
Stabile Preise setzen voraus, dass Rohöl und raffinierte Produkte zuverlässig produziert, transportiert und gelagert werden können. Die IEA meldete, dass die Ölexporte der Golfproduzenten im September auf 13,9 Millionen Barrel pro Tag stiegen und damit mehr als 75 Prozent des Vorkriegsniveaus erreichten. Die Erholung bleibt laut IEA jedoch fragil, solange Energieanlagen und Tankerverkehr erneut angegriffen werden.
6. Die politischen Kosten einer destabilisierenden Strategie
Die Folgen hoher Energiepreise treffen Haushalte und Unternehmen weltweit: Kraftstoff, Transport und Produktion werden teurer; dadurch entsteht zusätzlicher Druck auf Verbraucherpreise und reale Einkommen. Die IEA warnt, dass die Belastungen des Dieselmarktes bis weit in das Jahr 2027 hinein anhalten könnten.
Die US-Regierung steht dabei vor einem Widerspruch: Militärische Eskalation und die damit verbundenen Risiken für Energieflüsse tragen zur Unsicherheit bei, während die Regierung anschliessend versucht, die Folgen mit politischen Schuldzuweisungen und einer begrenzten Vereinbarung mit Russland zu bekämpfen. Die Kombination aus Eskalation, wechselnden Botschaften und kurzfristigen Einzelmassnahmen erschwert es, Vertrauen und Vorhersehbarkeit auf den Energiemärkten wiederherzustellen. In diesem Sinne wirken die Entscheidungen und die Kommunikation der Trump-Regierung destabilisierend, solange sie nicht zu einer tragfähigen Deeskalation und verlässlichen Lieferbedingungen beitragen.
Fazit: Nicht Moskau ist der Retter – Stabilität entsteht durch sichere Lieferwege
Die globale Treibstoffkrise lässt sich nicht auf die Ukraine reduzieren und nicht durch einen einzelnen Deal mit Russland lösen. Die Daten verweisen auf einen breiten Schock: Konfliktfolgen im Nahen Osten, eingeschränkte Lieferströme, niedrige Lagerbestände und aussergewöhnliche Transportkosten. Ukrainische Angriffe auf russische Raffinerien können einzelne Märkte beeinflussen, erklären aber nicht das Ausmass dieser weltweiten Störung.
Eine nachhaltige Stabilisierung hängt vor allem von zwei Entwicklungen ab: einer Deeskalation im Persischen Golf und der Fähigkeit der Golfstaaten, Öl über alternative Routen zu exportieren und damit den Markt wieder verlässlich zu versorgen. Hinzukommen müssen die Erholung der Raffineriekapazitäten und der Wiederaufbau von Lagerbeständen. Diese Prozesse können Preisdruck abbauen; wann und wie stark die Preise sinken, hängt jedoch von der Sicherheitslage und der tatsächlichen Entwicklung von Angebot und Nachfrage ab.
Die russische Dieselvereinbarung kann einzelne Lieferengpässe lindern, ist aber kein struktureller Ausweg. Ihr politischer Nutzen für Trump vor den Zwischenwahlen ist leichter sichtbar als ein dauerhafter Effekt auf die weltweiten Verbraucherpreise. Am Ende tragen Haushalte und Unternehmen die Kosten geopolitischer Unsicherheit. Solange die Ursachen der Krise nicht angegangen werden, bleiben Versprechen schnellen Preisrückgangs politisch wirksam, wirtschaftlich aber begrenzt.
Redaktioneller Hinweis: Die Grafiken beruhen auf den genannten IEA-Kennzahlen. Sie zeigen Marktindikatoren, keine quantitative Zerlegung des Preisauftriebs nach einzelnen Staaten. Das Titelbild ist eine KI-generierte symbolische Illustration. Preise und Liefermengen beziehen sich auf die im Text genannten Zeitpunkte; die Berichtswerte sind keine Echtzeitkurse.